

We Speak Finance_
Hablar con un experto

La reforma reemplaza los cinco multifondos por diez fondos generacionales en abril de 2027. Estimamos, sobre datos públicos, cómo se mueve la demanda de las AFP por activos chilenos: favorable y estable para la acción local, y más chica y sensible —puede cambiar de signo— para la renta fija local.
La reforma reemplaza los cinco multifondos por diez fondos generacionales en abril de 2027. Al reordenar los ahorros por edad, la demanda de las AFP por activos chilenos se mueve por clase de activo. El efecto sobre la acción local es favorable y estable; el de la renta fija local es más chico y puede cambiar de signo según cómo cada AFP se ubique dentro del rango regulatorio. Son estimaciones de un modelo sobre datos públicos, no cifras oficiales.
Demanda neta estimada de las AFP por activos chilenos, en billones de pesos (millones de millones).
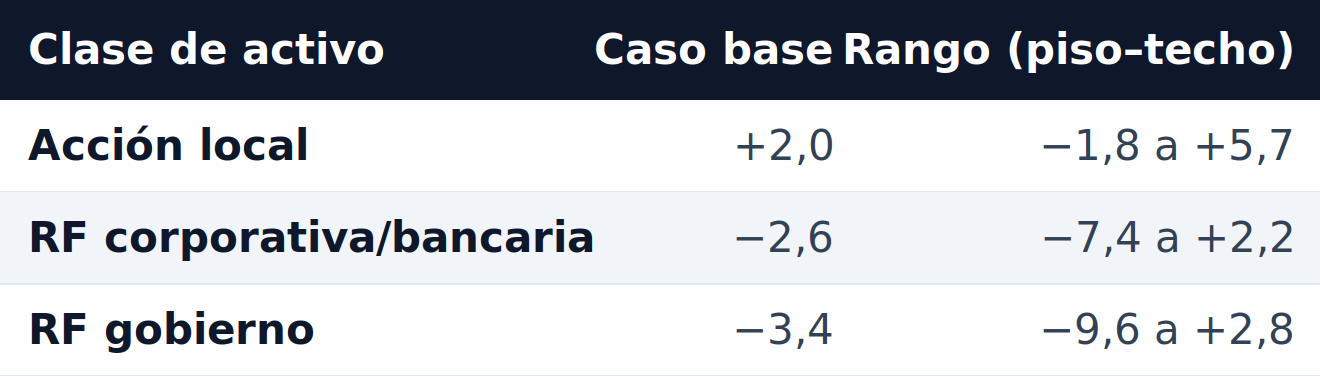
En el caso base la acción local recibe compra neta (~+2,0) y la renta fija local, venta neta acotada. Los rangos reflejan el test de sensibilidad: dónde puede pararse cada AFP dentro del rango regulatorio.
De cinco multifondos a diez fondos por año de nacimiento.
El régimen fija un rango (piso–techo) por clase y edad. El signo de la renta fija local cambia dentro de ese rango: la acción local es robusta —favorable en casi todo el rango, sólo levemente negativa en el piso extremo—, mientras que la renta fija local pasa de fuerte venta en el piso a compra en el techo. Es decir, el signo del efecto sobre la deuda local no lo determina la reforma en sí, sino la decisión estratégica de cada administradora dentro del rango permitido.
El ahorro voluntario y el encaje (~1/5 del fondo) puede atribuirse de forma proporcional o concentrada en saldos altos. Es el supuesto que más mueve la renta fija local.
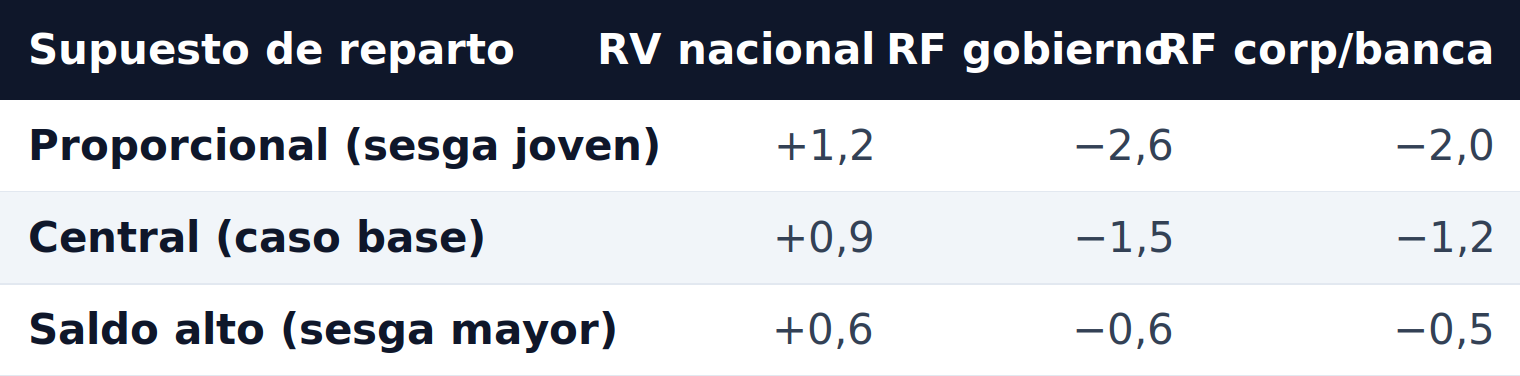
Cifras en puntos porcentuales del AUM total. La acción local se mantiene favorable en los tres supuestos; la renta fija local es la clase sensible.
La concentración sólo se tensiona en el techo, y sólo en bancos.
En el caso base no hay ventas forzadas. Ningún emisor ni grupo empresarial supera de forma relevante los límites por fondo. La migración incluso diluye la concentración de los multifondos actuales.
En el techo, tope bancario. Si las AFP llevaran la renta fija local al máximo del rango, el límite del 4% por banco se rompe para dos o tres bancos.
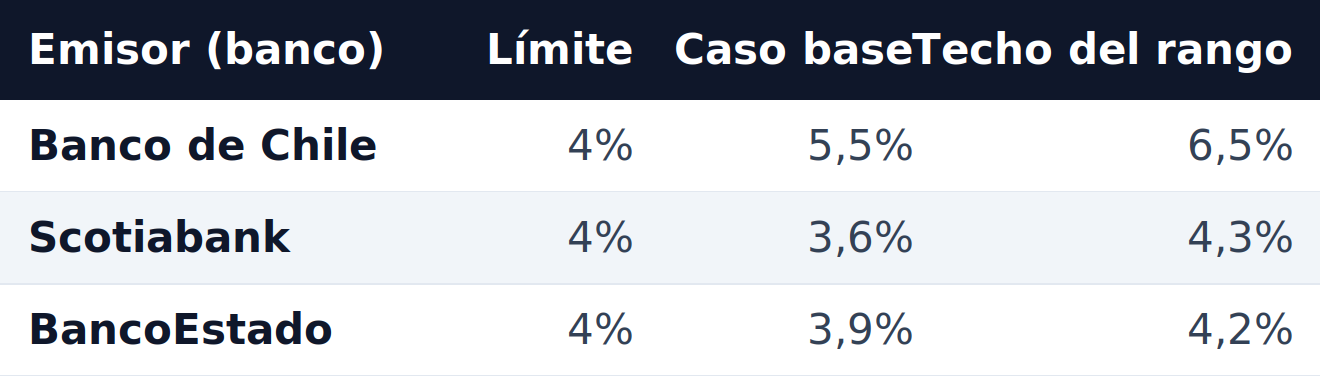
Corporativos (3,5%) y grupos (10%) mantienen holgura. El punto de quiebre en el extremo es la concentración bancaria: forzaría sustituir emisores, no cambiar de clase de activo. Los límites por porcentaje de cada empresa (7% de acciones, 12% de activos) se miden sobre el total de cada AFP —que no cambia con la migración— y no se rompen.
Método, en cuatro pasos:
AUM por edad. Se estima el ahorro por tramo etario usando el dato de la SP de afiliados según saldo y edad (mar-2026), y se re-agrupa en los diez fondos generacionales.
Cartera actual. Se carga la cartera desagregada de la SP (feb-2026) a nivel de emisor y se separa el mercado local: acción nacional y renta fija de gobierno, bancaria y corporativa.
Migración. Cada cohorte se lleva su parte del portafolio de cada fondo, obteniendo la cartera inicial de cada fondo generacional. Los totales se conservan.
Demanda. Se compara la tenencia migrada con la cartera de referencia del régimen y se mide la compra/venta neta por clase, a nivel de sistema, con su rango de sensibilidad.
Supuestos del caso base:
Advertencias:
Fuentes: Superintendencia de Pensiones — Cartera de Inversión de los Fondos de Pensiones (feb-2026); Afiliados según saldo en la cuenta de capitalización individual y edad (mar-2026). Régimen: Resolución Exenta N°910 (3-jul-2026), Régimen de Inversión de los Fondos Generacionales, Ley N°21.735 (en consulta pública).

Gonzalo Reyes
Socio Fundador | Economista U de Chile
Posee 13 años de experiencia en la industria financiera. Se desempeñó como economista y estratega senior en Credicorp Capital, siendo experto en temas de política monetaria, finanzas internacionales, proyecciones económicas y asset allocation.